

Die Preisgestaltung für die C11000-Kathode besteht aus drei Ebenen (LME-Benchmark + regionale Prämie + Produkt-{3}}Formumwandlungsprämie). Diese Woche ging es um Schicht 1, nicht um Schicht 2 und 3. Der Papiermarkt hat eine Neubewertung vorgenommen; Der physische Markt zuckte kaum zusammen.
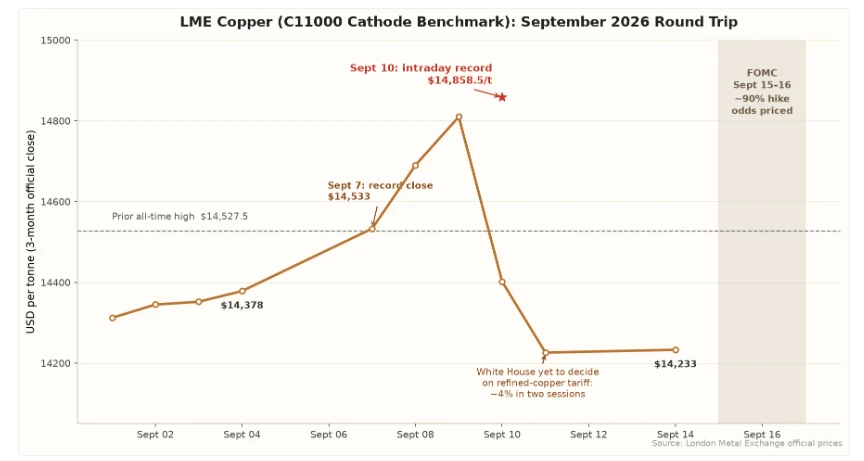
Quelle: Offizielle Preise der London Metal Exchange. Vorherige Allzeithoch-Referenzlinie bei 14.527,5 $/t; Der schattierte Bereich des FOMC deckt die politische Sitzung vom 15. bis 16. September ab.
Die Woche in Zahlen
| Indikator | Neueste Lektüre | Umzug im Vergleich zur Vorwoche | Notiz |
|---|---|---|---|
| LME 3-Monats-Kupfer (14. September) | 14.233 $/Tonne | -1.31% | Erster wöchentlicher Verlust seit Juni |
| Intraday-Hoch (10. September) | 14.858,5 $/Tonne | Neuer Allzeitrekord | Innerhalb von zwei Sitzungen rückgängig gemacht |
| LME-Bargeld | 14.238 $/Tonne | Bargeld/3 Mio. inContangovon -$10,38 | Zum ersten Mal seit sechs Wochen |
| SHFE Kupfer 2610 (Freitagabend) | 108.440 Yuan/Tonne | -0,20 % in der Nacht | Shanghai Spot 1# durchschnittlich 109.310 |
| SHFE-Wochenhoch (8. September) | 110.620 Yuan/Tonne | +7-Monatshoch | Zum ersten Mal wieder über 110 km |
| Spot-Kupfer-konzentriertes TC | -209,7 $/dmt | Ab -$200,31 | Schmelzpunktverlust 3.580 Yuan/Tonne |
| Yangshan-Prämie | 90 $/Tonne | Von 85 $ gestiegen | Kathoden-Arbitrage-Fenster geöffnet |
| Importparität (Kathode) | +618 Yuan / Tonne | Von -722 (Vorwoche) | Fenster offen, aber Platz für den Transport knapp |
| LME-Lagerbestände | 234.475 Tonnen | -275 t | Annullierter-Optionsscheinanteil 49,8 % |
| SHFE-Aktien | 54.780 Tonnen | -13,05 % Woche-im Vergleich zur Woche | Niedrigster Stand seit Januar 2024 |
| Inländisches Sozialinventar der SMM | 87.500 Tonnen | Anhaltender Rückgang | Region Shanghai 58.100 t |
| COMEX-Lagerbestände | ~696.000 Tonnen | +169 t (10. September) | 57 aufeinanderfolgende tägliche Neuzugänge, Rekord |
Zwei Zahlen in dieser Tabelle tragen den größten Teil der Geschichte. Das erste ist dasGebühr für die punktuelle Behandlung bei -$209,7 pro Trockentonne, tiefer im negativen Bereich als jemals zuvor im Jahrzehnt zuvor - ein klares Signal dafür, dass das Minenangebot nicht mit der Hüttennachfrage mithalten kann. Das zweite ist dasSHFE-Lagerrückgang um 13,05 % in einer einzigen Woche, was den sichtbaren chinesischen Bestand auf den niedrigsten Stand seit Januar 2024 bringt. Beides deutet auf die gleiche Schlussfolgerung hin: Die Papiermärkte wurden verkauft, weil sich die makroökonomische Erzählung geändert hat, aber der physische Markt bleibt angespannt.
Was war der Antrieb für die Hin- und Rückfahrt?
Drei Kräfte wirkten parallel, um den Hin- und Rückflug vom Tisch zu nehmen.
Zunächst wurde der Zollverlagerungshandel aufgelöst.Der Großteil der Rallye im August und Anfang{0}}September beruhte auf der Annahme, dass die USA die Einfuhrzölle auf raffinierte Kathoden ausweiten würden, was den transatlantischen Kupferfluss in die COMEX-Lagerhäuser beschleunigen und alles andere verschärfen würde. Der Nachrichtendienstbericht vom 10. September machte deutlich, dass eine Entscheidung nicht unmittelbar bevorstehe und dass die Beamten Bedenken hinsichtlich der Erschwinglichkeit gegen die strategischen Argumente abwägten. Das Narrativ der transatlantischen-Arbitrage wurde weicher. COMEX-LME-Spread- und Prämienstrukturen komprimiert; Der einst-starke Anreiz, Material an die US-Küste umzuleiten, wird von Händlern mittlerweile in den Hintergrund gerückt.
Zweitens wurde der makroökonomische Kurs restriktiv neu bewertet.Die Europäische Zentralbank gab am Donnerstag mit einer restriktiven Erklärung eine Zinserhöhung um 25 Basispunkte bekannt und beendete damit jede kurzfristige Hoffnung auf eine Lockerung in Europa. Der US-Kern-VPI stieg im August gegenüber dem Vormonat um 0,3 % gegenüber einem Konsens von 0,2 %, und die Rate gegenüber dem Vorjahr stieg. Der Markt ging schnell dazu über, eine etwa 90-prozentige Wahrscheinlichkeit einer Zinserhöhung durch die Federal Reserve auf der FOMC-Sitzung am 15. und 16. September einzupreisen, sowie eine zusätzliche Straffung um insgesamt 53 Basispunkte bis zum Jahresende, was zwei weiteren Schritten um jeweils 25 Basispunkte entspricht. Steigende Realrenditen und ein stärkerer US-Dollar üben anhaltenden Druck auf die Rohstoffpreise im Allgemeinen aus, und Kupfer bildete da keine Ausnahme.
Drittens trafen Gewinnmitnahmen auf eine geringe Liquidität.LME-Kupfer hatte seit Juni keine negative Woche mehr. Nach Erreichen des neuen Intraday-Hochs war die Position überfüllt. Als die Nachricht eintraf, erfolgte die Abwicklung mechanisch. Gewinnmitnahmen verstärkten den bereits von den Fundamentaldaten-bedingten Rückgang.
Warum sich der Markt für physische C11000 kaum bewegte
Dies ist der wichtigste Abschnitt für Beschaffungsteams. Obwohl die LME-Schlagzeilen um mehr als 4 % zurückgingen, entwickelten sich drei physische Indikatoren alle in die entgegengesetzte Richtung.
Die Kathodenprämien stiegen.Die Yangshan-Zolllagerprämie (ein klarer Hinweis auf die Kathodenknappheit in Asien) stieg von 85 $ auf 90 $ pro Tonne. SHFE-Bargeld-auf-3M, nachdem es den größten Teil des Augusts in einer starken Backwardation verbracht hat, dreht nun eine flache Struktur um, aber die SMM-Spot-Kathodenprämie Nr. 1 in Shanghai liegt immer noch zwischen 100 und 120 Yuan pro Tonne für hochwertiges Material, und das Import-Arbitrage-Fenster ist kurzzeitig geöffnet (positive +618 Yuan pro Tonne zum ersten Mal seit Wochen). Dies sind keine Anzeichen dafür, dass sich der Markt entspannt.
Die Wirtschaftlichkeit der Hütten ist die schlechteste im Zyklus.Bei einem Spot-TC-Wert von minus 209,7 US-Dollar pro Trockentonne verliert die durchschnittliche chinesische Hütte etwa 3.580 Yuan pro Tonne raffinierter Produktion. Das liegt unter den Cash-Kosten der meisten sekundären und kostenintensiven Primärhütten. Seit Monaten häufen sich die Kürzungsankündigungen kleinerer chinesischer Hütten. Die natürliche Reaktion - ist jetzt eine verringerte raffinierte Leistung, was bedeutet, dass als nächstes die Kathodenversorgung knapper wird, nicht mehr davon.
Die Aufteilung der LME-Bestände in China wird größer, nicht kleiner.Die SHFE-Bestände fielen innerhalb einer Woche um 13 % auf den niedrigsten Stand seit Januar 2024. Die LME-Bestände liegen bei 234.475 Tonnen, wobei 49,8 % der Optionsscheine gekündigt wurden - ein hohes Verhältnis, das darauf hindeutet, dass Metall darauf wartet, das LME-System zu verlassen, anstatt darin zu bleiben. Auf dem chinesischen physischen Markt mangelt es wirklich an Kathoden, und der Rest der Welt bereitet sich darauf vor, mehr von dem zu exportieren, was er hat.
Der Cash-3M-Flip ist wichtig
Zum ersten Mal seit sechs Wochen wird LME-Cash-Kupfer gehandeltuntenden 3-Monatspreis - um etwa 10 $ pro Tonne. Dies ist eine Rückkehr zu einem milden Contango, der Standardmarktstruktur, wenn die Versorgung in der Nähe komfortabel ist und erwartet wird, dass sich die Versorgung in der Zukunft verbessert.
Die Änderung bedeutet nicht, dass der Markt plötzlich gut-versorgt ist. Es bedeutet diekurzfristig-Der Spot-Squeeze, der die August-Rallye vorangetrieben hat, lässt nach. Lagerbestände, die in LME-Lagern gesperrt waren und auf den Versand in die USA warteten, werden nun wieder in die europäischen und asiatischen Handelsströme freigegeben, einfach weil der durch Zölle bedingte Anreiz, sie in den USA zu lagern, nachgelassen hat.
Die praktische Auswirkung für Käufer von C11000-Kathoden: Die Zeiten, in denen für sofort verfügbares Material eine Prämie von 50 bis 80 US-Dollar pro Tonne gezahlt wurde, gehen wahrscheinlich zu Ende. Wenn Sie drei bis sechs Wochen auf die Lieferung warten können, schrumpft Ihre Prämie erheblich. Wenn Sie diesen Monat Material benötigen, müssen Sie damit rechnen, einen immer noch hohen Spotaufschlag zu zahlen, da das inländische Angebot in China wirklich knapp ist.
Die kommende Woche: Drei Dinge, die Sie im Auge behalten sollten
Das FOMC vom 15. bis 16. September ist das größte marktbewegende Ereignis für den Rest des Monats. Ungefähr 90 % des Marktes preisen bereits eine Erhöhung um 25-Basispunkte- ein; Die Überraschung wäre entweder eine größere Bewegung (50 Basispunkte) oder eine restriktivere Prognose, die eine weitere Straffung für den Rest des Jahres 2026 vorsieht. Beide Ergebnisse sind kurzfristig pessimistisch für unverzinsliche Rohstoffe, aber das Abwärtspotenzial könnte begrenzt sein, da viele Straffungen bereits eingepreist sind.
DerUS-Zollentscheidungist das binäre Risiko. Eine formelle Ankündigung, die Zölle auf raffinierte Kathoden auszuweiten, würde den transatlantischen Handel sofort wieder ankurbeln; Eine Bestätigung, dass Kathode ausgenommen ist (oder dass sich die Entscheidung weiter in das vierte Quartal hinein verzögert), würde den jüngsten Ausverkauf verlängern. Beschaffungsteams mit Lieferungen in die USA-sollten über einen Notfallplan für beide Ergebnisse verfügen.
Die Nachfrage für das vierte Quartal beginnt diese Woche in den Daten sichtbar zu werden.September und Oktober sind die Zeit, in der in China und Indien die saisonalen Lagerbestände für Klimaanlagen, Haushaltsgeräte sowie -und{1}}Kabel ansteigen. Die ersten Drucke der Industrieproduktion und der Einzelhandelsumsätze für August werden Mitte-des Monats veröffentlicht und geben den Ton an, ob der Nachfragerückgang im vierten Quartal real ist oder eingepreist wurde.
Beschaffungsempfehlungen für die Woche
Nutzen Sie den Contango, um bessere Konditionen für kurzfristige Lieferungen auszuhandeln.LME-Bargeld wird mit einem Abschlag auf 3 Monate gehandelt; Wenn Sie ein längeres Lieferfenster akzeptieren können, hat Ihr Lieferant weniger Grund, einen Aufpreis für die Unverzüglichkeit zu verlangen.
Behalten Sie die LME-Referenz und nicht den absoluten Preis als Variable in Ihren Verträgen bei.Eine an LME gebundene Preisformel plus einer festen Umstellungsprämie schützt beide Seiten vor einem anhaltenden Ausverkauf und sorgt gleichzeitig für Aufwärtspotenzial, falls die Tarifstory zurückkehrt.
Überprüfen Sie bei jeder Lieferung noch einmal das Prüfzertifikat des Werks.Ein schwächerer Markt liegt genau dann vor, wenn in der Lieferkette nicht spezifikationsgerechtes Material auftaucht. Ein MTC, der den Cu-Gehalt, den Sauerstoffgehalt und die Leitfähigkeit bestätigt, ist das einzige Dokument, das beweist, dass Sie C11000 und keinen minderwertigen Ersatz kaufen.
Sperren Sie diese Woche Ihr Q4-Kathodenvolumen.Angesichts der Schmelzpunktverluste von 3.580 Yuan pro Tonne und zunehmender Kürzungsankündigungen wird sich die physische Kathodenverfügbarkeit bis zum chinesischen Neujahr eher verschlechtern als verringern. Die aktuelle LME-Schwäche ist eine Kaufgelegenheit und kein Signal zum Abwarten.
Halten Sie einen Tarif-Notfallplan für Sendungen in die USA- bereit. Sprechen Sie jetzt mit Ihrem Lieferanten über Optionen für Zolllager-, den Umschlag in Drittländer- und die Ursprungsdokumentation. Wenn bis zum Jahresende ein Tarif bekannt gegeben wird, möchten Sie nicht unter Termindruck über die Streckenführung verhandeln.
Unser C11000-Produktsortiment
| Produktform | Standardgrößen | Temperaturbereich | Anwendbare Normen |
|---|---|---|---|
| Kupferrohre | Außendurchmesser 3–219 mm, Wand 0,3–10 mm | O60, H55, H80 | ASTM B88, B280, B111; EN 1057, EN 12449 |
| Kupferplatten und -bleche | Dicke 0,4–150 mm, Breite bis 3.000 mm | O60, H00, H02, H04 | ASTM B152, B187; EN 1652 |
| Kupferstangen und -stangen | Durchmesser 3–400 mm (rund, quadratisch, sechskant) | O60, H02, H04 | ASTM B49, B133, B301; EN 12163 |
| Kupferdrähte und -stäbe | Durchmesser 0,05–12 mm | Weich und hart gezeichnet | ASTM B1, B2, B3, B8; IEC 60228 |
| Kupferbänder und -folien | Dicke 0,05–3,0 mm, Breite bis 620 mm | O60, H00, H02, H04, H06 | ASTM B36, B152; EN 1652 |
| Wärmetauscherrohre | Außendurchmesser 6–57 mm, Wand 0,4–4,0 mm | O60, H55 | ASTM B111, B359, B543; EN 12451 |
C11000 (Cu-ETP / T2) ist die Standard-Lagersorte in unserem gesamten Produktsortiment. Für Baugruppen, die gelötet werden müssen, für den Schiffs- oder Entsalzungseinsatz oder für höher-feste, frei-bearbeitete Teile liefern wir auf Anfrage auch C12200 (DHP), C14500 (Tellurkupfer), C18150 (Chromkupfer) und C46400 (Marinemessing).
Fordern Sie ein C11000-Angebot an
Senden Sie Ihre Zeichnung, Spezifikation und Zielmenge. Wir senden Ihnen ein vollständig aufgeschlüsseltes Angebot mit separat aufgeführter LME-Referenz, regionaler Prämie und Umstellungsprämie sowie einer Bestätigung des Mühlentestzertifikats zurück.


